


O Banco do Brasil nasceu em 1808, quando a corte portuguesa se instalou no Rio de Janeiro. Mas a instituição criada por Dom João não atravessou intacta os dois séculos seguintes: foi liquidada, teve o nome retomado pelo empresário Irineu Evangelista de Sousa, o futuro Visconde de Mauá, e passou por fusões que moldaram o banco atual. No NEH! Podcast, Fernando Vítolo e Heródoto Barbeiro contam essa trajetória e discutem como política, tecnologia e concorrência transformaram o setor bancário brasileiro, do papel-moeda ao Pix.
A primeira provocação do programa é de Heródoto: afinal, de qual Banco do Brasil estamos falando? Fernando imagina uma única instituição desde os tempos da monarquia, mas o jornalista lembra que o nome foi usado por bancos de origens diferentes. A conversa segue até questões bem atuais, como mensalidades bancárias, serviços gratuitos, concorrência das fintechs e a influência das indicações políticas sobre instituições financeiras.
Quando o Banco do Brasil foi fundado?
O primeiro Banco do Brasil foi criado em 12 de outubro de 1808, por alvará do príncipe regente Dom João, que mais tarde seria coroado Dom João VI. A corte portuguesa havia desembarcado no país naquele ano, transferindo para o Rio de Janeiro parte importante da administração do Império português.
A abertura dos portos, os custos da instalação da corte e a escassez de numerário aumentaram a necessidade de crédito e de meios de pagamento. O novo banco recebeu privilégios como a emissão de notas bancárias e começou a emitir bilhetes em 1810, precursores das cédulas. A trajetória é registrada pelo Banco Central em sua cartilha histórica sobre o dinheiro no Brasil.
Os principais acionistas incluíam comerciantes ligados à corte, mas a administração do banco sofria influência direta da monarquia. Esse arranjo já mostrava uma característica que reapareceria em diferentes fases da história: o Banco do Brasil atuava simultaneamente como organização econômica e instrumento de políticas do governo.
O primeiro Banco do Brasil faliu? Por que ele foi fechado?
O banco enfrentou dificuldades graves depois do retorno de Dom João VI a Portugal, em 1821, quando a corte levou recursos que estavam no Brasil. Outros problemas, como gastos públicos e a fragilidade do sistema monetário, contribuíram para deteriorar suas finanças.
A instituição perdeu a autorização de funcionamento em 1829 e passou por liquidação formal, concluída em 1833. Por isso, a expressão “faliu” aparece frequentemente em relatos populares, embora liquidação seja o termo mais preciso para descrever o encerramento institucional. A Agência Senado e o estudo histórico do Banco Central documentam essa primeira experiência.
Isso significa que o Banco do Brasil atual não é simplesmente a mesma pessoa jurídica de 1808. A história institucional comemora aquela data como origem da marca, mas o caminho até a organização contemporânea envolve novos estabelecimentos, fusões e mudanças legais.
Quem foi o Visconde de Mauá e por que ele criou outro Banco do Brasil?
Em 1851, o empresário Irineu Evangelista de Sousa, posteriormente conhecido como Barão e Visconde de Mauá, criou um banco privado com o nome Banco do Brasil. Mauá já se destacava por investimentos na indústria, no comércio e em infraestrutura, numa época em que o país precisava ampliar sua oferta de crédito.
Dois anos depois, em 1853, o banco de Mauá foi fundido ao Banco Comercial do Rio de Janeiro, existente desde 1838. Dessa operação surgiu um novo Banco do Brasil, com autorização legal para atuar com depósitos, descontos e emissão monetária. O Arquivo Nacional detalha as leis e os decretos que organizaram a fusão.
É daí que vem a referência de Heródoto aos “três Bancos do Brasil”: o fundado em 1808; o empreendimento de Mauá, criado em 1851; e o banco organizado pela fusão de 1853, que se tornaria a base da instituição moderna. A sucessão é mais complicada do que apenas fechar uma loja e reabrir outra com a mesma placa.
O Banco do Brasil já exerceu funções de Banco Central?
Sim. Antes da criação do Banco Central do Brasil, atribuições ligadas ao crédito, à moeda e à política financeira estavam espalhadas por diferentes órgãos e instituições. O Banco do Brasil teve períodos nos quais atuou como emissor de notas, operador de redesconto e agente de execução de medidas econômicas do governo.
No começo da República, o ministro da Fazenda Rui Barbosa promoveu reformas que ampliaram a possibilidade de emissão de papel-moeda por bancos autorizados. O período de expansão de crédito e especulação ficou conhecido como Encilhamento. Não significava que qualquer governador pudesse simplesmente imprimir dinheiro sem regras; havia bancos emissores sujeitos a limites e exigências da legislação da época. O Atlas Histórico da Fundação Getulio Vargas explica os acontecimentos de 1890 e 1891.
A pesquisa histórica do Banco Central registra que o BB desempenhou intermitentemente funções parecidas com as de uma autoridade monetária, sobretudo em períodos nos quais não existia uma instituição central que coordenasse toda a política de moeda e crédito.
O Banco Central foi criado pela Lei nº 4.595, de 31 de dezembro de 1964, e iniciou suas atividades em 31 de março de 1965. A partir daí, o sistema passou por uma reorganização, separando gradualmente funções de regulação e emissão daquelas exercidas por bancos comerciais. O Banco Central ganhou autonomia institucional ampliada em 2021, com mandatos fixos para presidente e diretores.
O Banco do Brasil é estatal, privado ou sociedade de economia mista?
O Banco do Brasil S.A. é uma sociedade de economia mista. Isso quer dizer que suas ações podem pertencer a investidores privados, mas o governo federal, por meio da União, mantém o controle acionário. O próprio banco explica essa estrutura em sua página de relações com investidores.
O BB atua sob a forma de banco múltiplo, concorre com instituições privadas e também cumpre funções vinculadas a políticas públicas. É possível comprar ações da companhia negociadas em bolsa, mas isso não elimina sua natureza de empresa controlada pelo poder público.
A Caixa Econômica Federal tem uma estrutura jurídica diferente: é uma empresa pública federal, e não uma sociedade de economia mista com ações livremente negociadas. As duas instituições oferecem serviços bancários e competem em diferentes produtos, embora também tenham atribuições específicas. A ideia de que a Caixa não concorre com bancos privados, mencionada na conversa, seria uma simplificação incorreta.
Como as agências do Banco do Brasil foram usadas na política?
Heródoto lembra uma época em que políticos prometiam inaugurar uma agência do Banco do Brasil para demonstrar atenção a determinada cidade. Ter uma unidade bancária importante podia facilitar crédito e serviços, mas também funcionar como símbolo de prestígio e instrumento de negociação política.
Os critérios de expansão bancária mudaram ao longo do tempo. Hoje, uma rede de atendimento precisa considerar demanda, custos, inclusão financeira e possibilidades digitais. Uma agência pode ter importância social mesmo quando não apresenta o mesmo retorno comercial de unidades instaladas em centros maiores; por outro lado, decisões sem justificativa podem gerar despesas e perda de eficiência.
O debate levantado pelo jornalista é sobre o risco de indicações políticas substituírem critérios técnicos em áreas que administram recursos de milhões de clientes. A existência desse risco não significa que todos os funcionários, gestores ou contratos de uma instituição pública estejam envolvidos em irregularidades.
Quais escândalos envolveram ex-dirigentes do Banco do Brasil?
A entrevista cita casos de corrupção para discutir a interferência política. Um exemplo com ligação efetiva ao banco é o de Henrique Pizzolato, ex-diretor de Marketing do Banco do Brasil, condenado pelo Supremo Tribunal Federal no processo do mensalão. A Agência Brasil registrou a condenação em 2012, ligada à utilização irregular de recursos e contratos publicitários.
Outra lembrança exige correção. Heródoto menciona Geddel Vieira Lima e os milhões de reais encontrados num apartamento em Salvador, atribuindo a ele um cargo de direção do Banco do Brasil. Geddel foi vice-presidente da Caixa Econômica Federal, entre 2011 e 2013, e não do BB. O STF divulgou a condenação de Geddel e Lúcio Vieira Lima em 2019 por crimes relacionados à ocultação dos cerca de R$ 51 milhões encontrados em caixas e malas.
A distinção importa. Crimes cometidos por ocupantes de cargos públicos ou executivos não devem ser atribuídos à instituição errada. Para discutir governança e controle, é mais útil identificar corretamente a pessoa, sua função, os fatos comprovados e as decisões judiciais do que reunir episódios diferentes como se fossem um único caso.
Como o Banco do Brasil enfrentou a concorrência das fintechs?
Na segunda parte do NEH! Podcast, Fernando relembra quando trocou um banco tradicional por um serviço digital, em 2018. Segundo ele, a mudança eliminou uma mensalidade de R$ 173 que pagava pelo pacote de serviços. A economia relatada é pessoal e corresponde àquele período; não representa o preço atual de todos os pacotes bancários.
Heródoto observa que instituições tradicionais têm custos com agências, funcionários, sistemas e processos, enquanto os bancos digitais passaram a atrair consumidores com abertura de conta remota e ofertas de tarifas reduzidas. A concorrência acelerou mudanças em atendimento, aplicativos, serviços e formas de cobrança.
A modernização também veio de dentro do sistema. Bancos estabelecidos investiram por décadas em terminais eletrônicos, compensação de pagamentos e canais digitais. O crescimento das fintechs não significa que o setor tradicional tenha começado a usar tecnologia apenas nos últimos anos.
A entrevista, gravada em 2022, menciona a ascensão do Nubank e compara valores de mercado de instituições financeiras. Essas posições mudam com preços das ações e critérios de avaliação; por isso, uma classificação daquela época não deve ser apresentada como o ranking definitivo de novembro de 2026.
O que mudou com o Pix e por que ele afetou as tarifas bancárias?
O Pix entrou em operação plena em 16 de novembro de 2020, como sistema de pagamentos instantâneos desenvolvido e regulado pelo Banco Central. Permitiu enviar e receber dinheiro em segundos, a qualquer hora e em todos os dias da semana. O histórico oficial do Pix confirma o lançamento e apresenta as funcionalidades incorporadas nos anos seguintes.
Antes de sua popularização, transferências entre bancos frequentemente dependiam de modalidades como TED e DOC, às vezes acompanhadas de tarifas e restrições de horário. A implantação do Pix mudou as expectativas de consumidores e pressionou instituições a oferecer transferências mais simples e rápidas.
Na maioria das situações comuns de pessoas físicas, enviar e receber Pix é gratuito, mas existem exceções regulatórias, como determinadas operações realizadas por canais presenciais ou para fins comerciais. Para empresas, podem existir cobranças. Portanto, a afirmação de que qualquer operação Pix é obrigatoriamente gratuita, em todas as circunstâncias, não seria correta.
Dados publicados pelo Banco Central indicam que mais de 150 milhões de pessoas físicas usaram o Pix em setembro de 2026, com mais de 7,8 bilhões de transações no mês. A escala reforça a diferença entre o universo de atendimento atual e o período em que uma transferência podia exigir formulário, fila e horas de espera.
É possível ter uma conta corrente sem pagar mensalidade no Brasil?
Sim. A regulamentação bancária determina que clientes pessoas físicas tenham acesso a um conjunto de serviços essenciais gratuitos nas contas de depósitos à vista. Não é necessário contratar um pacote pago apenas para utilizar esses serviços. A página oficial do Banco Central sobre tarifas apresenta o direito e seus limites.
Entre os serviços essenciais de uma conta corrente estão um cartão de débito, até quatro saques por mês, até duas transferências mensais entre contas da mesma instituição, até dois extratos por mês e consultas pela internet. Há ainda compensação de cheques e, para clientes habilitados, até dez folhas de cheque mensais. Alguns serviços ou operações fora dos limites gratuitos podem ser cobrados, conforme as regras aplicáveis.
Os apresentadores lembram que nem todos os clientes conhecem essa possibilidade. Fernando conta que precisou insistir para obter uma modalidade sem pacote de tarifas; depois de mencionar a regra do Banco Central, teve o pedido reconhecido. Trata-se de seu relato pessoal, e não de prova de que todos os bancos atuem assim.
Quem pretende reduzir despesas bancárias pode consultar os serviços que utiliza e pedir à instituição a substituição do pacote contratado pelos serviços essenciais, caso isso atenda às suas necessidades. A mudança não elimina juros do cheque especial, tarifas autorizadas para operações fora do rol gratuito nem custos de produtos contratados separadamente.
Como reclamar de um banco no Banco Central?
Fernando relata que recorreu aos canais de fiscalização quando sua mãe enfrentou problemas graves numa instituição financeira. A experiência serve de ponto de partida para explicar o procedimento, que não se resume a ir a uma agência e exigir a intervenção imediata do regulador.
O Banco Central orienta primeiro procurar o atendimento da instituição, seu SAC e sua ouvidoria. Se a questão continuar sem solução, o consumidor pode buscar o Procon, a plataforma consumidor.gov.br ou registrar uma reclamação no BC, que encaminha o pedido para resposta da instituição.
É importante saber que o Banco Central não julga nem resolve individualmente todos os conflitos de consumo. As reclamações servem também de insumo para supervisão e fiscalização. Nos casos de fraude ou possível crime, a situação pode exigir registro policial, preservação de documentos e medidas adequadas para proteger contas e dados.
O que a história do Banco do Brasil revela sobre o país?
A instituição atravessou uma monarquia, a Independência, o Império, a República e grandes reformas financeiras. Mudou de personalidade jurídica em diferentes etapas, participou da circulação de moeda, concedeu crédito, financiou atividades econômicas e, ao longo do tempo, passou a competir com outros bancos num mercado regulado pelo Banco Central.
O episódio também mostra uma mudança menos visível: antes, abrir uma agência podia ser acontecimento importante para uma cidade; hoje, milhões de brasileiros fazem pagamentos e transferências pelo celular. O acesso ao serviço bancário deixou de depender exclusivamente de um balcão, sem que isso elimine a necessidade de atendimento presencial para parte da população.
Para Fernando Vítolo e Heródoto Barbeiro, contar a história do Banco do Brasil ajuda a entender a relação entre negócios e poder. Da corte de Dom João VI ao Pix, a pergunta que permanece é como uma instituição pode cumprir funções públicas, competir no mercado e preservar critérios profissionais de administração.
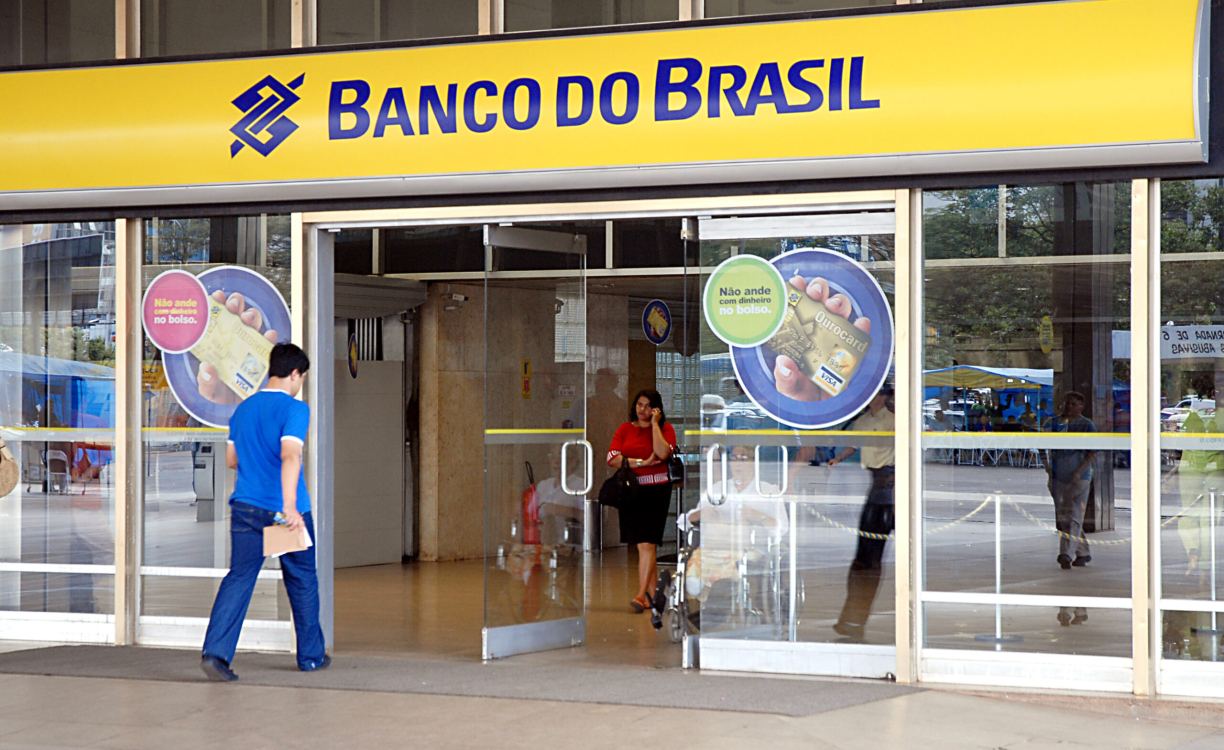
Imagem destacada: fachada de uma agência do Banco do Brasil em 2006. Foto: Valter Campanato / Agência Brasil, via Wikimedia Commons, licença CC BY 3.0 Brasil. Fotografia real recortada para 1224 × 750 pixels; não retrata nenhuma das primeiras sedes do banco.
Assista ao NEH! Podcast completo sobre o Banco do Brasil
Neste episódio do NEH! Podcast, Fernando Vítolo e Heródoto Barbeiro relembram os diferentes Bancos do Brasil, o papel do Visconde de Mauá, a criação do Banco Central, a influência política sobre instituições financeiras, a concorrência com bancos digitais e os serviços essenciais gratuitos. Assista ao vídeo completo abaixo.