


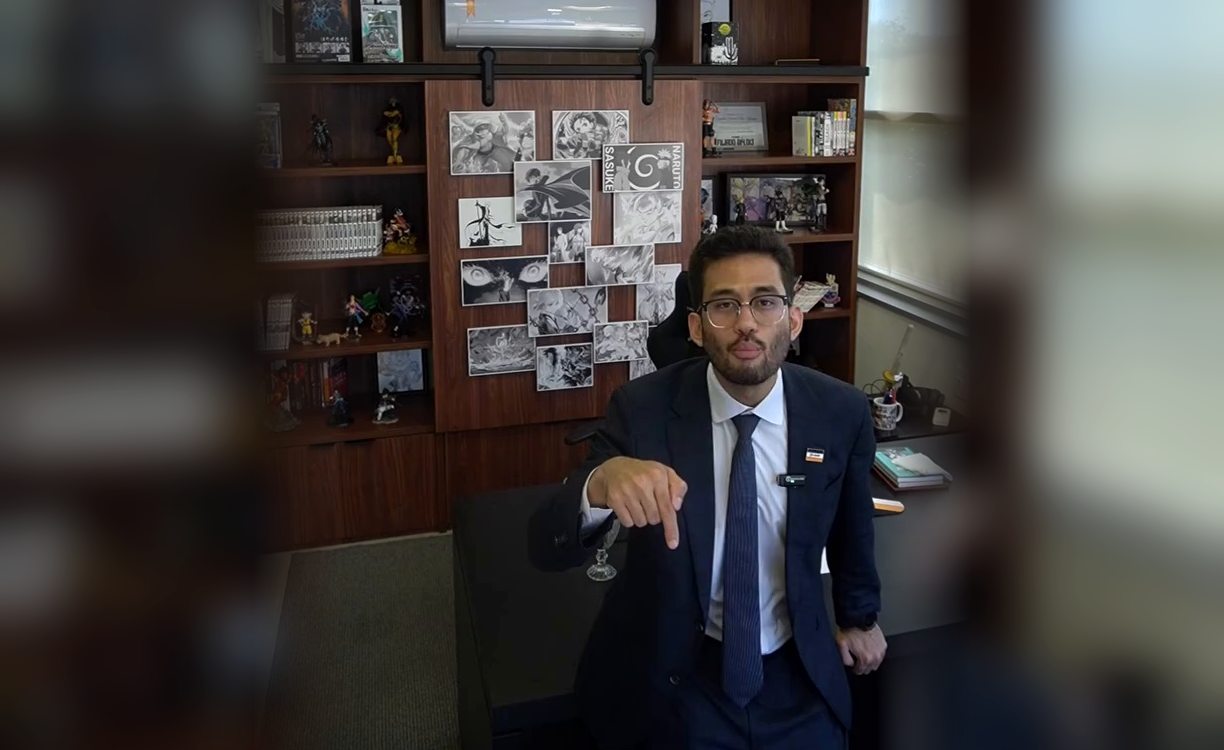
Vinho, refrigerante, cigarro, carro e até avião entraram na discussão sobre o chamado “imposto do pecado”. Em vídeo publicado nas redes sociais, o deputado federal Kim Kataguiri critica o Imposto Seletivo e afirma que a cobrança pode pesar sobre os consumidores. Mas o que a nova regra realmente determina? A Younik conferiu as alíquotas, o calendário e os argumentos apresentados pelo parlamentar.
A expressão “imposto do pecado” chama a atenção, mas não aparece como nome oficial na legislação. O tributo se chama Imposto Seletivo (IS) e foi criado pela reforma tributária, aprovada em 2023. Sua finalidade declarada é desestimular o consumo ou a produção de bens e serviços que prejudiquem a saúde ou o meio ambiente.
No vídeo enviado à reportagem, Kataguiri questiona a lógica de cobrar mais sobre determinados produtos, argumenta que a medida pode atingir trabalhadores e consumidores de menor renda e incentiva a mobilização contra a proposta no Congresso. Parte dos números apresentados tem respaldo documental. Já a ideia de que todas as alíquotas representam um novo aumento, somado aos impostos atuais, não corresponde à explicação oficial para 2027.
Imagem: reprodução e adaptação de um quadro do vídeo enviado à Younik.
O que diz a medida provisória sobre o imposto do pecado?
A Medida Provisória 1.399, de 4 de novembro de 2026, estabelece as regras de transição e as alíquotas para o primeiro ano do Imposto Seletivo. Segundo o artigo 19 do texto, os efeitos da cobrança começam em 2 de fevereiro de 2027. A medida já foi editada, mas ainda precisa ser analisada pelo Congresso para sua conversão definitiva em lei.
O tributo alcança bebidas alcoólicas, bebidas açucaradas, cigarros e outros produtos fumígenos, veículos, embarcações, aeronaves e determinados concursos de prognósticos. O texto também prevê tratamentos diferenciados, reduções e hipóteses em que a cobrança será zerada.
Vinho a 8%, aeronaves a 6,8% e automóveis a 6,3%: os números são verdadeiros?
Sim, com ressalvas. O percentual de 8% para vinhos comuns aparece nas informações divulgadas pela Câmara e pelo Senado. A alíquota de 6,8% para aviões e helicópteros também consta entre os percentuais previstos, com exceções para categorias específicas. Já os 6,3% para automóveis não são uma tarifa única para qualquer carro: correspondem a uma das alíquotas-base, sujeita a ajustes conforme características do veículo.
Segundo a Agência Senado, a alíquota-base de veículos varia de 3,9% a 6,3%, antes dos ajustes relacionados a critérios ambientais, tecnológicos e de eficiência. Por isso, comparar diretamente “carro de trabalhador” com “avião de rico” sem considerar essas diferenças não revela o valor final efetivamente cobrado em cada operação.
Outros números confirmados pela Agência Câmara são 2,6% para bebidas açucaradas e 4,2% para cervejas de malte. Certas bebidas destiladas chegam a 24%. Para cigarros comuns, o cálculo é específico: há uma alíquota de 66,7% aplicada a uma base correspondente a 15% do preço de venda no varejo, além da parcela de R$ 3,50 por maço. Não é correto tratar os 66,7% como um simples acréscimo direto sobre todo o preço de balcão.
E os carros elétricos? Todos terão desconto no imposto?
O vídeo menciona a redução de tributação para veículos elétricos. A regra realmente contém incentivos relacionados à sustentabilidade, mas não concede um desconto uniforme e automático de dois pontos percentuais a qualquer carro elétrico. A aplicação depende de critérios técnicos, e veículos que atendam a condições específicas podem ter alíquota zerada.
Também há previsões de alíquota zero para determinadas aquisições por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, conforme os requisitos legais. Esses detalhes estão nos artigos 3º a 5º da MP 1.399/2026.
O imposto será cobrado por cima de todos os impostos que já existem?
Este é o ponto em que a crítica do deputado exige mais contexto. O Imposto Seletivo é um tributo novo, mas sua cobrança em 2027 foi desenhada para ocorrer durante a substituição de parte da tributação atual, especialmente do Imposto sobre Produtos Industrializados (IPI).
O Ministério da Fazenda afirma que, nesse primeiro ano, os percentuais foram calculados a partir das alíquotas de IPI existentes, com fatores de conversão destinados a preservar a carga tributária efetiva na transição. O texto prevê ainda que a arrecadação estimada do Imposto Seletivo seja considerada na definição da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), reduzindo-a.
Isso não garante que nenhum produto sofrerá alteração de preço, nem elimina a possibilidade de diferenças entre setores. Mas impede concluir, só pela leitura de uma alíquota isolada, que o consumidor pagará automaticamente 8% ou 6,3% a mais do que paga hoje. O efeito final sobre os preços ainda não está demonstrado.
O governo quer reduzir o consumo ou arrecadar?
Kataguiri questiona a contradição entre um imposto anunciado como instrumento de saúde pública e a previsão de arrecadação. A pergunta é legítima. Afinal, se o objetivo é reduzir o consumo de produtos nocivos, por que o governo conta com a receita?
Na prática, as duas consequências podem coexistir. Um imposto pode reduzir a procura por um produto e, ao mesmo tempo, gerar receita sobre as vendas que continuam acontecendo. Segundo a Agência Senado, a projeção de arrecadação do Imposto Seletivo no Orçamento de 2027 é de R$ 41,9 bilhões. Portanto, seria incorreto afirmar que ele não tem impacto arrecadatório.
A distinção é entre a finalidade declarada do imposto, que é influenciar comportamentos, e o resultado fiscal de sua cobrança. Saber se a política atingirá o objetivo depende das alíquotas, dos preços, da fiscalização e da reação dos consumidores. Um valor de arrecadação projetado, sozinho, não prova que a proteção da saúde seja apenas um pretexto.
A crítica de que o imposto pesa mais sobre os pobres tem fundamento?
O deputado sustenta que o consumidor de baixa renda pode sentir mais intensamente o aumento de preço de cigarros, bebidas e outros produtos. Há uma preocupação econômica real: quando duas pessoas desembolsam a mesma quantia em imposto, esse valor pode representar uma parcela muito maior da renda de quem ganha menos.
Isso, porém, não resolve toda a discussão. A Organização Mundial da Saúde (OMS) reúne estudos indicando que o encarecimento do cigarro por meio de tributos reduz o tabagismo, inclusive entre jovens e grupos de menor renda, mais sensíveis a mudanças de preço. Menos consumo pode significar redução de doenças e gastos futuros com saúde.
Assim, o debate não se encerra com a afirmação de que a cobrança é injusta ou benéfica para todos. É preciso considerar quem acaba pagando, quem abandona o consumo, se existem medidas de apoio à cessação do tabagismo e como o sistema tributário compensa possíveis efeitos distributivos.
Impostos maiores vão fortalecer o mercado clandestino?
Outro receio levantado no vídeo é o estímulo ao comércio ilegal. A diferença de preços entre produtos tributados e contrabandeados pode, de fato, criar oportunidades para o mercado clandestino. Mas isso não autoriza dizer que aumentar impostos necessariamente expande o contrabando.
O Banco Mundial aponta que a fiscalização, a presença de redes criminosas, o risco de punição e a eficiência do controle estatal têm influência decisiva sobre o comércio ilegal de tabaco. A OMS também registra experiências em que os tributos subiram sem impedir o enfrentamento ao comércio ilícito. A hipótese apresentada por Kataguiri é um risco a ser monitorado, não um resultado já comprovado para a medida brasileira de 2027.
A medida ainda pode mudar no Congresso?
Sim. A MP 1.399/2026 precisa passar pelo processo de apreciação parlamentar. Em 7 de novembro de 2026, a página de tramitação do Congresso Nacional informava que a medida aguardava a designação de integrantes da comissão mista. O prazo para apresentação de emendas estava aberto até 10 de novembro.
Outro detalhe costuma passar despercebido: as regras tratadas na medida provisória são transitórias. O governo deverá encaminhar até 31 de maio de 2027 um projeto de lei para definir as alíquotas aplicáveis a partir de 1º de janeiro de 2028. Isso significa que o desenho definitivo da tributação ainda está em debate.
Afinal, qual é o pecado do imposto do pecado?
O vídeo de Kim Kataguiri acerta ao chamar atenção para a cobrança sobre itens de consumo e para a necessidade de examinar quem paga a conta. Os percentuais destacados para vinho, aeronaves e a alíquota-base de determinados automóveis têm fundamento. O problema aparece quando números que fazem parte de uma transição tributária são interpretados como se fossem aumentos diretos e idênticos para todos os consumidores.
Também não procede descartar a finalidade sanitária apenas porque existe arrecadação. Há evidências de que tributos sobre o tabaco influenciam o consumo. Por outro lado, o governo ainda terá de demonstrar com clareza como as regras afetam preços, diferentes faixas de renda e o mercado ilegal.
O debate merece ir além de um apelido provocativo. Os dados confirmam a existência do Imposto Seletivo, as alíquotas e sua tramitação. O impacto sobre a vida de cada brasileiro continua sendo uma questão aberta, que exige cálculos, acompanhamento e fiscalização.
Fontes consultadas
- Medida Provisória 1.399/2026, texto integral publicado pelo Senado
- Agência Câmara: alíquotas e regras da MP
- Agência Senado: alíquotas e projeção de arrecadação
- Ministério da Fazenda: regime de implementação gradual
- Congresso Nacional: andamento da MP
- OMS: evidências sobre tributação do tabaco
- Banco Mundial: comércio ilícito e tributação de cigarros