Subtotal $0.00


Em entrevista a Heródoto Barbeiro, no Jornal NovaBrasil, o advogado Dr. Mozar Carvalho explica os cuidados necessários antes de assinar uma renegociação bancária e esclarece quando é possível contestar um acordo na Justiça.
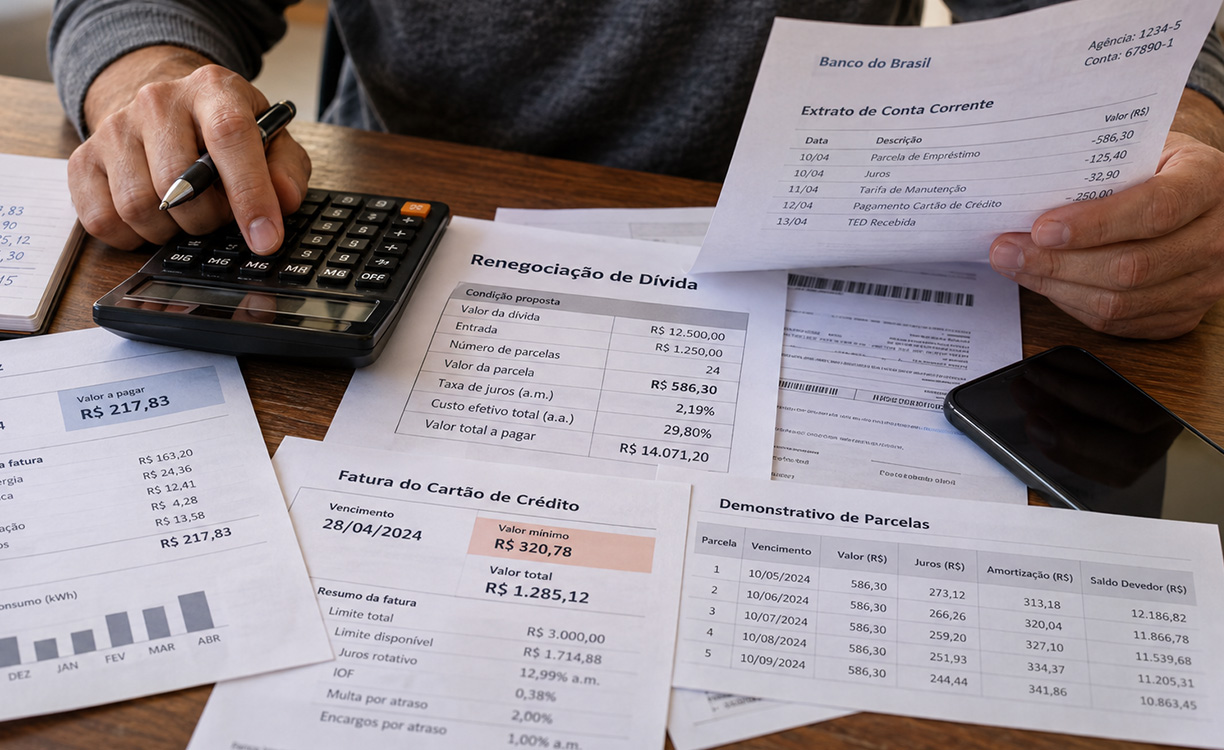
Receber uma ligação do banco cobrando uma dívida já é motivo de preocupação para muitos brasileiros. Quando a conversa vem acompanhada da possibilidade de uma ação judicial, a pressão aumenta. Com medo de perder bens, ter o nome negativado ou enfrentar um processo, muita gente acaba aceitando a primeira proposta de renegociação, sem avaliar todas as condições.
Mas será que fechar um acordo com o banco é sempre a melhor saída? E o que acontece quando o consumidor descobre, depois de assinar, que aceitou condições desfavoráveis?
Essas foram algumas das questões discutidas pelo jornalista Heródoto Barbeiro, durante entrevista com o advogado Dr. Mozar Carvalho, no Jornal NovaBrasil. O especialista alertou para os riscos de decisões tomadas sob pressão e explicou por que um acordo aparentemente vantajoso pode acabar criando problemas financeiros e jurídicos.
A ameaça de uma ação judicial deve acelerar a negociação com o banco?
Durante a entrevista, Heródoto Barbeiro apresentou uma situação em que um gerente bancário entra em contato com um cliente para cobrar uma dívida e oferece a possibilidade de renegociação. Caso não haja acordo, informa que a cobrança poderá seguir para a Justiça.
Segundo Mozar Carvalho, é natural que o consumidor fique assustado ao receber esse tipo de comunicação. Entretanto, o medo não deve determinar a decisão.
O advogado explicou que a renegociação pode, de fato, representar uma alternativa financeiramente vantajosa, principalmente quando evita despesas judiciais e oferece condições viáveis para quitar o débito.
O problema começa quando a urgência imposta pela cobrança impede uma análise cuidadosa do contrato.
Uma negociação feita às pressas pode levar o consumidor a aceitar juros, tarifas e outras condições que deveriam ser examinadas antes da assinatura.
Na avaliação do especialista, o ponto mais importante não é simplesmente decidir se vale a pena fechar um acordo, mas compreender exatamente quais obrigações estão sendo assumidas.
Acordo bancário pode impedir o consumidor de questionar juros abusivos?
Esse foi um dos principais alertas feitos por Mozar Carvalho durante a conversa.
Ao renegociar uma dívida, o consumidor pode encontrar cláusulas relacionadas ao reconhecimento do débito, à quitação de obrigações anteriores e à renúncia de determinados direitos.
Dependendo da redação e dos efeitos jurídicos dessas cláusulas, uma contestação posterior pode se tornar mais complicada.
Entre os pontos que merecem atenção estão a cobrança de juros, a capitalização de juros, as tarifas bancárias e os valores utilizados para calcular o saldo devedor.
Um acordo mal avaliado pode criar novas obrigações financeiras e dificultar a solução de problemas existentes no contrato original.
Isso não significa, porém, que a assinatura de uma renegociação elimine automaticamente o direito de discutir cobranças ilegais.
O Superior Tribunal de Justiça possui entendimento consolidado, por meio da Súmula 286, de que a renegociação bancária ou a confissão de dívida não impede a discussão de eventuais ilegalidades presentes nos contratos anteriores.
Na prática, o consumidor pode ter fundamentos para buscar uma revisão judicial, mesmo depois de renegociar. A possibilidade e o resultado dessa revisão dependem das circunstâncias de cada caso.
Quais são os riscos de assinar um acordo sem ler o contrato?
Durante a entrevista, Heródoto observou que muitas pessoas tomam decisões financeiras motivadas pela emoção, especialmente quando desejam resolver rapidamente uma dívida ou limpar o nome.
Mozar Carvalho concordou com a preocupação e ressaltou que a pressão exercida durante a cobrança pode contribuir para decisões precipitadas.
O consumidor que aceita uma proposta sem conhecer todas as condições pode acabar comprometendo uma parcela excessiva da renda, assumindo novos encargos ou reconhecendo valores que ainda precisariam ser conferidos.
Por isso, antes de assinar uma renegociação bancária, alguns cuidados são importantes:
- Conferir o valor original da dívida e como foi calculado o saldo atualizado.
- Verificar os juros, as tarifas, as multas e o custo total do novo acordo.
- Analisar o valor das parcelas e a possibilidade real de cumprir os pagamentos.
- Ler as cláusulas de quitação, confissão de dívida e eventual renúncia de direitos.
- Solicitar uma cópia integral da proposta e dos contratos anteriores.
- Procurar orientação jurídica quando houver dúvidas sobre as condições oferecidas.
A preocupação não deve estar apenas no valor da parcela mensal. Um pagamento aparentemente acessível pode esconder um custo total elevado, especialmente quando a renegociação estende a dívida por um período muito longo.
Depois de assinar um acordo com o banco, é possível voltar atrás?
Essa foi outra dúvida apresentada por Heródoto Barbeiro.
O advogado explicou que desfazer uma renegociação assinada não costuma ser simples. Quando o consumidor aceita formalmente as condições, o contrato passa a produzir efeitos jurídicos.
O mero arrependimento, em regra, não é suficiente para cancelar unilateralmente um acordo válido.
Isso não impede, entretanto, que determinadas irregularidades sejam questionadas judicialmente.
Mozar Carvalho destacou a existência de precedentes do STJ que permitem a discussão de problemas existentes no contrato original, mesmo após uma renegociação.
Há uma diferença importante entre arrepender-se de um acordo e questionar judicialmente uma ilegalidade.
Se o consumidor simplesmente mudou de ideia, isso não significa que tenha o direito automático de cancelar a negociação. Por outro lado, se houver cobranças ilegais ou vícios juridicamente relevantes, poderá existir fundamento para uma revisão ou contestação.
Nesse tipo de situação, a análise dos documentos e das circunstâncias da contratação é fundamental.
Renegociar a dívida pode evitar a perda de bens?
Dependendo da natureza da dívida, das garantias contratuais e da situação da cobrança, uma renegociação pode evitar o agravamento do problema financeiro.
Durante a entrevista, Mozar Carvalho mencionou que um acordo bem elaborado pode reduzir os riscos de um processo e, em determinadas situações, ajudar a evitar consequências patrimoniais, como a perda de um veículo ou de outro bem oferecido em garantia.
No entanto, é necessário avaliar cada contrato.
As consequências do inadimplemento de um financiamento de veículo, por exemplo, não são necessariamente iguais às de uma dívida de cartão de crédito ou de um empréstimo pessoal sem garantia.
Também não se pode presumir que qualquer dívida bancária permita a perda automática de uma residência.
Por isso, o consumidor precisa compreender quais garantias foram oferecidas e quais medidas legais podem ser adotadas pelo credor antes de decidir pela renegociação.
Vale a pena procurar um advogado antes de renegociar uma dívida?
Para Mozar Carvalho, a orientação profissional pode evitar problemas que só serão percebidos depois da assinatura.
Um advogado poderá examinar o contrato original, verificar as condições da proposta e identificar possíveis questões jurídicas que mereçam atenção.
Esse cuidado é especialmente importante em renegociações que envolvem valores elevados, bens dados em garantia, contratos empresariais ou cláusulas complexas.
A assistência jurídica também pode ajudar o consumidor a distinguir uma proposta realmente vantajosa de uma renegociação que apenas prolonga o endividamento.
O especialista chamou a atenção para o fato de que tentar resolver um problema rapidamente pode acabar criando outro, mais caro e difícil de solucionar.
A pressa pode sair mais cara do que a própria dívida
A principal orientação apresentada durante a entrevista é que o consumidor não deve confundir a urgência de resolver uma dívida com a necessidade de aceitar imediatamente qualquer proposta.
Renegociar pode ser uma boa decisão. Um acordo bem elaborado pode reduzir custos, oferecer previsibilidade financeira e evitar disputas judiciais.
Entretanto, quando o consumidor assina sem compreender o contrato, assume o risco de comprometer sua renda e dificultar futuras contestações.
Antes de aceitar uma proposta, é importante conhecer o valor real da dívida, avaliar as condições de pagamento e compreender os direitos envolvidos.
Afinal, encerrar uma cobrança bancária é importante. Mas fazer isso assumindo uma obrigação ainda mais prejudicial pode significar apenas trocar um problema por outro.